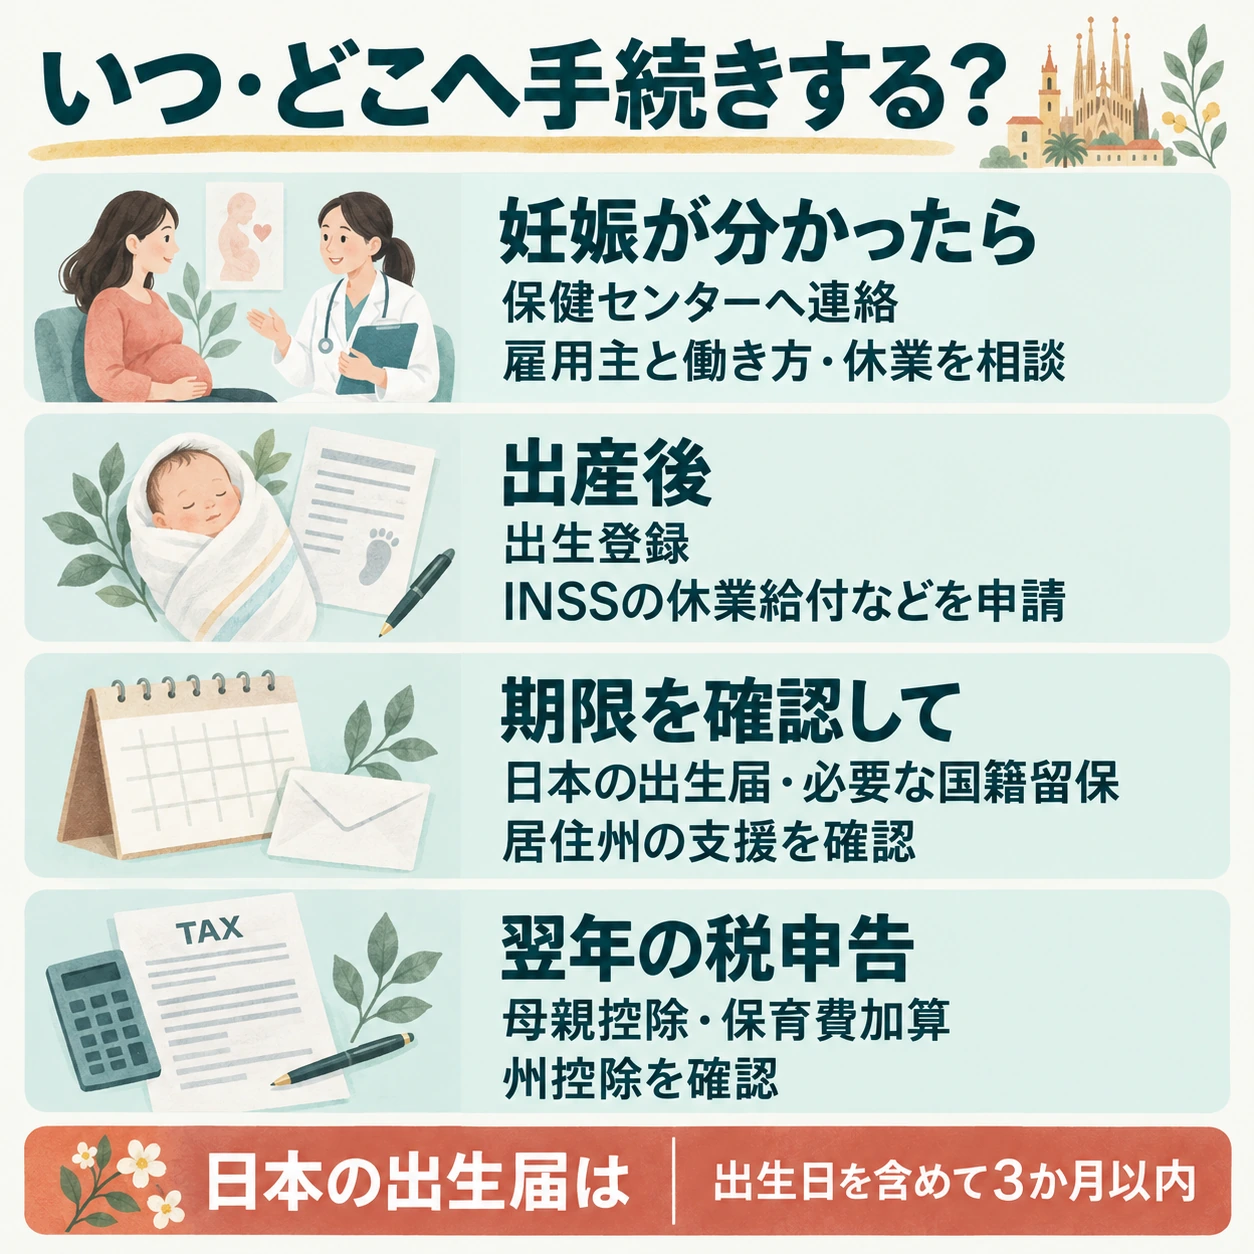
スペインで働く日本人が妊娠・出産したとき、社会保険の加入状況などの要件を満たせば、外国人もスペイン人と同じ出産・育児支援を利用できる。2026年に生まれる子については、父母それぞれに原則19週間の休業が認められ、給付は算定基礎額の100%、所得税は非課税。産後6週は連続取得が義務で、11週は1歳まで、残る2週は8歳までに取得できる。ひとり親は合計32週間だ。妊娠が分かったら早めに保健センターへ連絡し、仕事に危険がある場合は業務の調整や配置換え、リスク給付を検討する。
家計への支援には、3歳未満の子の母親向けに年最大1200ユーロの税控除、保育費の年最大1000ユーロの加算、低所得世帯向けの児童手当補足(CAPI)などがある。ただし母親控除とCAPIは、同じ子・同じ月について原則併用できない。州独自の支援にも所得や居住年数の条件があり、受給額を単純に合計することはできない。夫・パートナーも法的な親であれば休業給付の対象になり得るが、婚姻と内縁では所得税の扱いに差がある。
日本への出生届は生まれた日を含め3か月以内。出生時に外国籍も取得した子には、日本国籍を留保する意思表示も必要だ。未婚の日本人父と外国人母の家庭では認知の時期にも注意したい。出生時から重国籍の子は20歳までの国籍選択も必要になる。本稿では、受診から休業・給付の申請、日本の出生・国籍手続きまでを順に整理する。
Step 0:まず前提を確認する──外国人でも「加入者」なら拠出型はスペイン人と同等
スペインの外国人権利法(Ley Orgánica 4/2000 第14条)は、合法的に居住する外国人は社会保障の給付とサービスについてスペイン人と同じ条件で権利を持つと定めている。労働ビザ(residencia y trabajo por cuenta ajena)で働き、雇用主が毎月社会保険料を納めていれば、以下で説明する出産・育児休業給付、妊娠中のリスク給付、公的医療は、日本人だから受けられないという場面は基本的にない。
注意が要るのは「非拠出型」の給付だ。最低生活保障(IMV)と児童手当補足(CAPI)は、申請直前の1年間、スペインに合法かつ実効的に居住していることが原則要件になる(世帯に生まれたばかりの子ども本人など、例外規定はある)。さらに後述するように、州の一時金には「州内に5年」といったより長い居住要件がついているものがあり、移住して間もない家庭は拠出型の給付と税控除が柱になる。
Step 1:妊娠が分かった週にやること──保健センター、妊婦手帳、雇用主への通知
妊娠を疑ったら、まず居住地の保健センター(centro de salud)に連絡する。マドリード州の公式手順では、初回受診は妊娠8週より前が推奨され、家庭医または助産師が妊娠を確認して以後の受診計画を組む。初回前後で「妊婦手帳(cartilla de embarazada)」が渡され、受診歴や検査結果の記録に使う。エコーの回数や検査の時期、家庭医と助産師のどちらが窓口になるかは州の診療手順によって異なるが、標準的な妊婦追跡(各期のエコー、血液・尿検査、出産準備教室、出産と入院)は公的医療の範囲で自己負担なしに受けられる。
雇用主への通知に法的な期限はないが、次に説明するリスク給付や休業給付は会社側の書類が必要になるので、産科のリスク評価が必要になる前には書面で伝えておく。
Step 2:業務が妊娠に危険なら「妊娠中のリスク給付」
まず区別すべきことがある。妊娠そのものが医学的にハイリスク(embarazo de riesgo)で働けない場合は通常の傷病休業(incapacidad temporal)であり、ここで説明するのは業務が妊娠や胎児に危険な場合(riesgo durante el embarazo)の給付だ(社会保障庁の解説)。
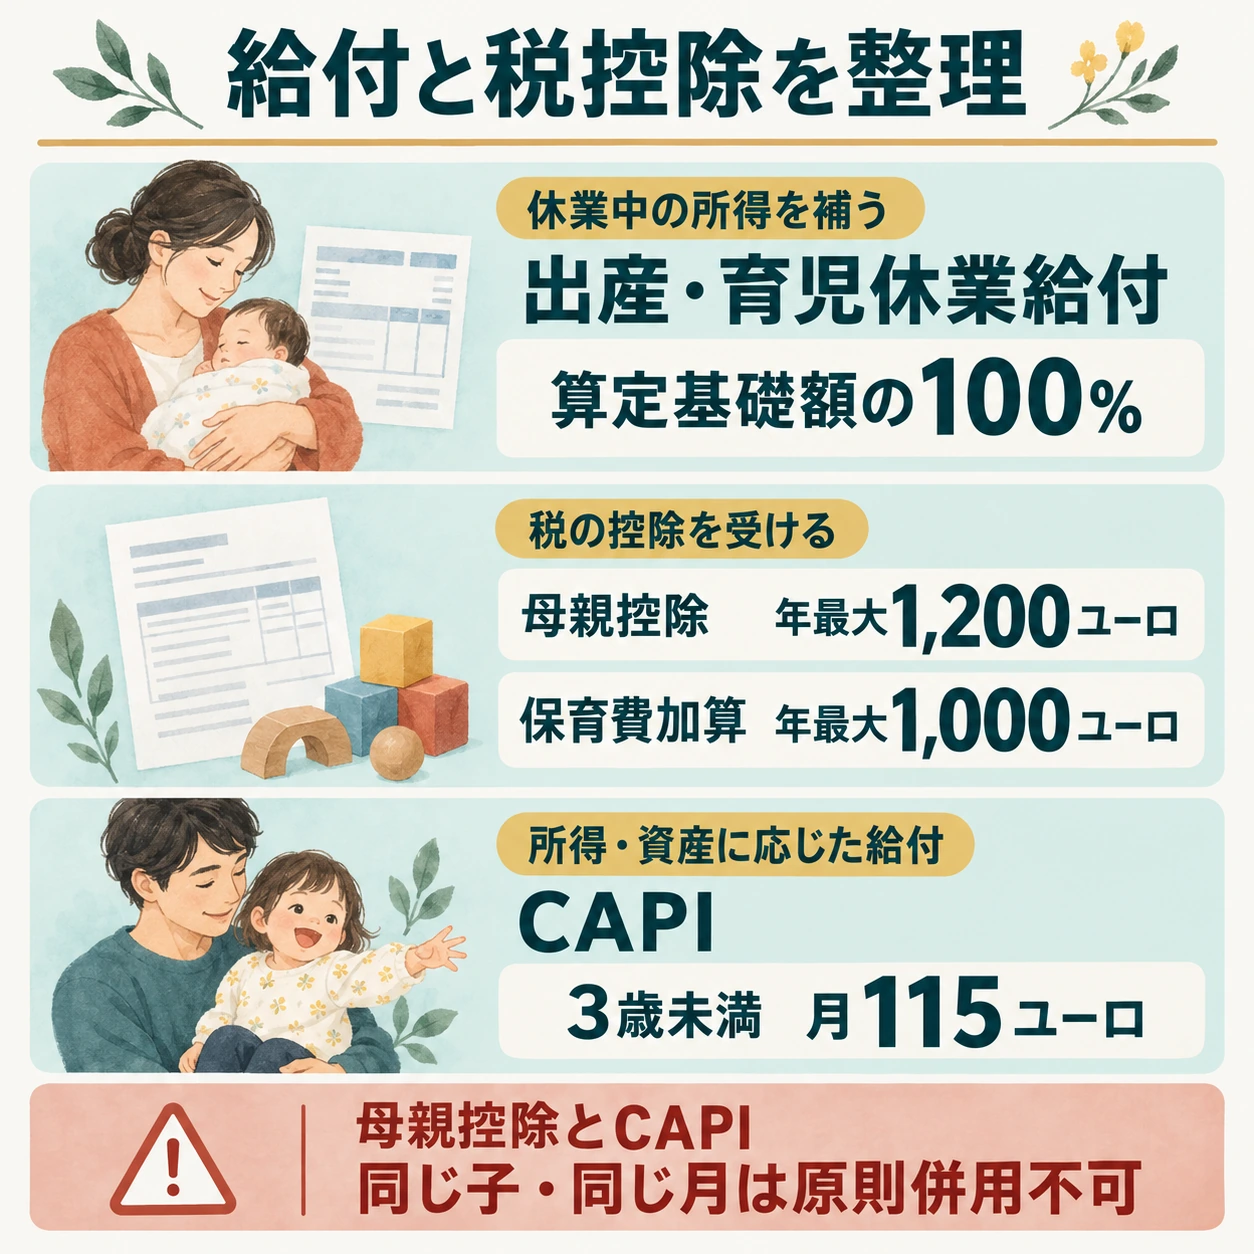
化学物質、夜勤、長時間の立ち仕事、感染症曝露など業務に危険があると認められた場合、雇用主にはまず労働条件の変更や配置換えを検討する義務がある。それができないと会社が証明し、公的医療の医師の報告と業務内容をもとにINSSまたは労災共済(Mutua)の医療部門がリスクを認証すると、契約を中断して妊娠中のリスク給付が始まる。給付額は職業リスク(contingencias profesionales)の算定基礎額の100%で、産休(出産・育児休業)の前日まで支給される。決定と通知の公式の期間は30日である。この給付は出産・育児休業給付と違って所得税の非課税対象ではない。
同じ枠組みで、母乳育児中に業務が乳児に有害と判断された場合の授乳期リスク給付(riesgo durante la lactancia natural)は、子どもが生後9か月になるまで受けられる。
Step 3:出産・育児休業給付──父母それぞれ「19週間」
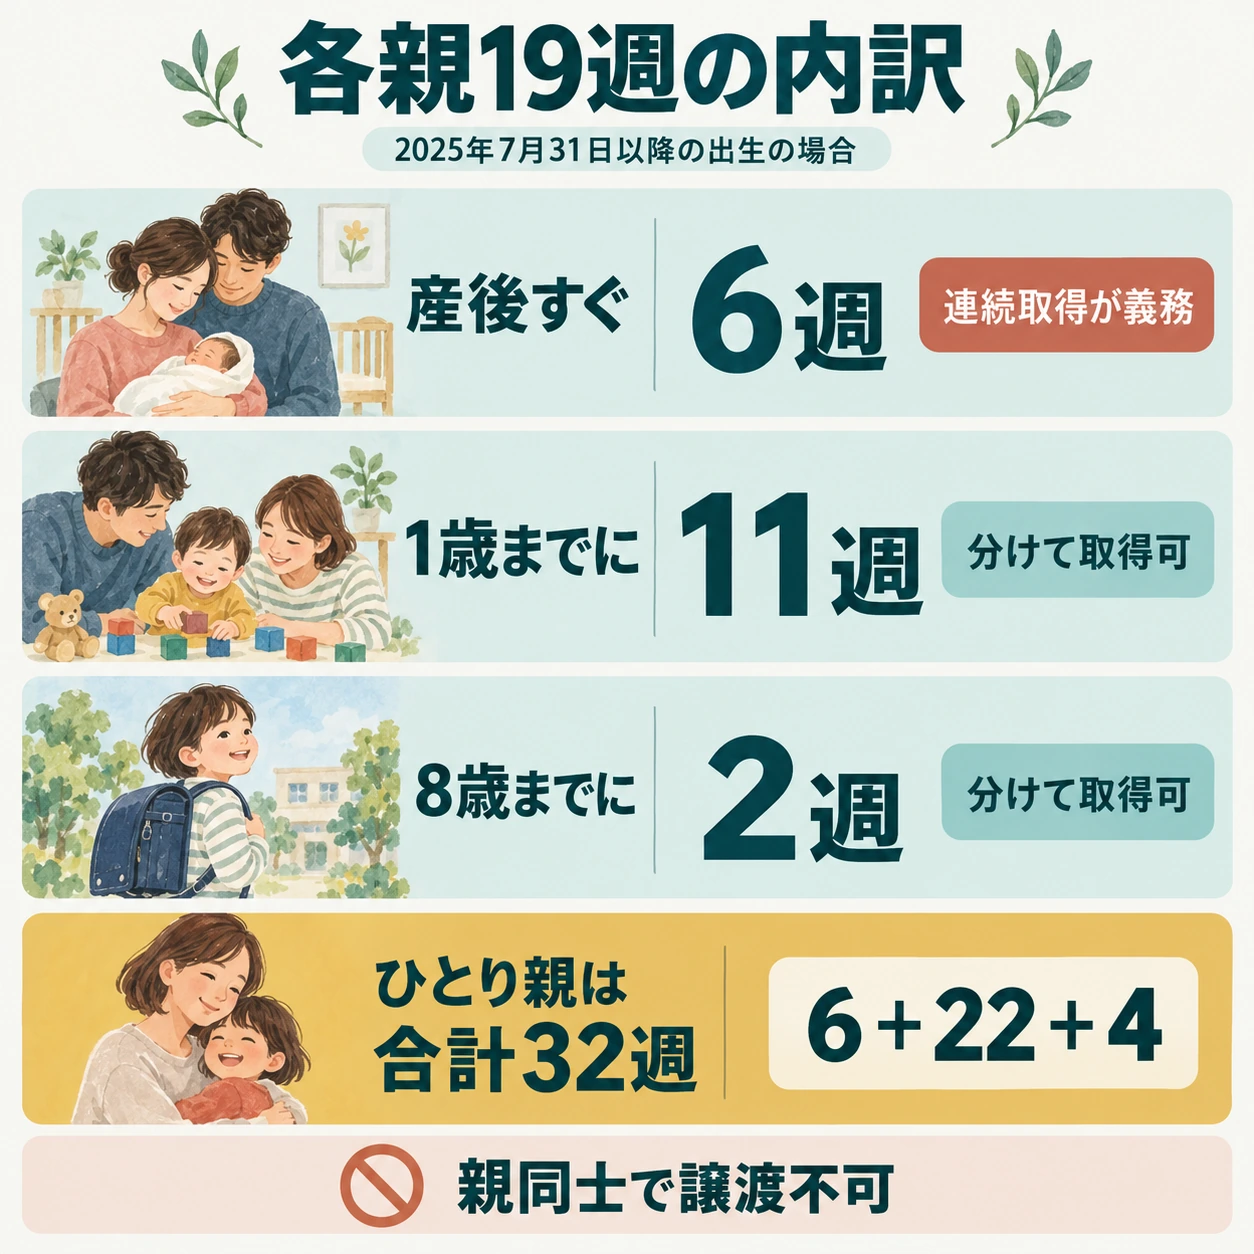
スペインの育児休業(正式名:prestación por nacimiento y cuidado de menor)は父母を区別しない。2025年7月31日以降の出生に適用されるReal Decreto-ley 9/2025の枠組みは以下の通り。
- 各親19週間。内訳は、産後6週間は連続取得が義務、11週間は子どもが12か月になるまでに柔軟に、2週間は子どもが8歳になるまでに柔軟に取れる。
- ひとり親は合計32週間(6+22+4)。
- 週数は親同士で譲渡できない。
- 2024年8月2日から2025年7月30日までに生まれた子どもについても8歳までの追加分(2週間、ひとり親4週間)が遡って認められ、2026年1月1日から申請できる。
- 給付額は算定基礎額(base reguladora)の100%。被用者の算定基礎額は原則、給付事由が起きた月の前々月の共通拠出基礎額を日割りしたもので、給与明細の base de cotización 欄で確認できる。「100%」は手取り給与の全額という意味ではなく、拠出基礎額の100%である。給付はINSSが直接支払い、所得税は非課税(所得税法7条h)。
加入期間の要件(父母共通)
- 21歳未満:要件なし
- 21歳以上26歳未満:直近7年で90日、または生涯で180日
- 26歳以上:直近7年で180日、または生涯で360日
性別を問わず、必要な拠出日数だけを満たさず、それ以外の要件を満たす労働者には、「特別非拠出型」の出産給付がある。期間は産後の義務休業に相当する42日(多子・ひとり親・多胎などは14日延長)、金額はIPREMの100%(2026年は月600ユーロ)だが、本人の算定基礎額がそれより低ければその額になる。誰でも使える代替給付ではなく、拠出日数以外の要件を満たす労働者向けの制度だ。
申請の流れ
- 義務の6週間以外の期間をいつ取るかは、開始の15日前までに会社に通知する(RDL 9/2025)。これは会社への通知の期限であって、INSSへの申請期限ではない。
- INSSへの給付申請は、出生後(母親が予定日前から休業を始める場合はその開始時)に行う。Tu Seguridad Socialポータルから電子証明書やCl@veで申請できるほか、電子証明書なしで申請できる経路もあり、CAISS(社会保障案内所)での対面(要予約)もできる。2回目以降の分割期間は、初回承認後、各期間の開始日の最大15日前から申請する(社会保障庁FAQ)。
- 書類は本人確認書類(NIE・パスポート)、出生証明書(Registro Civil)、会社の証明書(通常は会社が電子送信)、必要に応じて拠出履歴(vida laboral)。手順は社会保障庁の申請ガイドにまとまっている。
Step 4:3歳になるまで月100ユーロ──母親控除(deducción por maternidad)
3歳未満の子どもがいる母親は、出産の時点で失業給付を受けていたか、社会保険(または共済)に加入していたか、あるいは出産後に加入して30日の拠出を満たした場合に、所得税から年最大1200ユーロ(月100ユーロ)の母親控除を受けられる。翌年の所得税申告で還付を受けるのが原則だが、Modelo 140をAgencia Tributariaに出せば、毎月100ユーロを先取りで受け取れる。
- 対象は原則として母親。収入の上限はない。
- 額は要件を満たした月数に比例するので、出生年は「年1200ユーロ」ではなく出生月からの月割りになる。
- 出産後に加入した場合、30日の拠出に達した月に150ユーロが加算される(AEAT・控除額)。
- 重要な併用制限:同じ子どもについて、いずれかの親が後述のCAPI(児童手当補足)を受け取っている月は、この母親控除は適用できない(2023年1月1日より前からCAPIの権利があった場合の経過措置を除く)。低所得世帯は「月100ユーロの控除」か「月115ユーロのCAPI」かのどちらかになると考えておく。
認可保育所を使うなら年最大1000ユーロの上乗せ
母親控除の権利がある人が、3歳未満の子どもを保育所(guardería)や幼児教育センターに預けて費用を払った場合、年最大1000ユーロを追加できる。入園料・月謝・給食費・延長保育料が対象で、ベビーシッターや親族への謝礼は対象外。施設が「外国系だから」対象外になるのではなく、判断基準は施設が開設・営業に必要な許可を持っているかどうかで、2024年の最高裁判決以降、保育所については教育当局の認可に限らない扱いになっている(AEAT・要件)。対象になるのは月の全期間分として支払った保育費で、非課税の現物給与(企業の cheque guardería など)や公的補助でまかなった分は差し引き、上限は実費の範囲内になる。子どもが3歳になる年は、誕生日の後も、幼児教育第2段階(3〜6歳)を始められる月の前月までの支出が対象になる特例がある。この上乗せ分はModelo 140による先取りはできず、翌年の申告でのみ受け取る。
Step 5:低所得世帯の「児童手当補足(CAPI)」──3歳未満で月115ユーロ
Complemento de Ayuda para la Infancia(CAPI)はIMVの一部だが、IMV本体より所得・資産の上限が広く、IMVを受けていなくてもCAPIだけ受給できる。
- 3歳未満:月115ユーロ
- 3歳以上6歳未満:月80.50ユーロ
- 6歳以上18歳未満:月57.50ユーロ
年齢は原則その年の1月1日時点で判定し、前年の世帯所得に加えて資産の審査もある。申請はINSSにオンライン。Step 0で触れた通り、申請前1年の合法かつ実効的な居住が原則要件で、Step 4の母親控除とは同じ子・同じ月について併用できない。
Step 6:自治体の一時金・月額給付──州によって額も居住要件もまったく違う
国の制度に加え、州や市が独自の出産・育児給付を持っている。額だけでなく居住年数の要件が州ごとに違うので、移住して間もない家庭はまずそこを確認する。
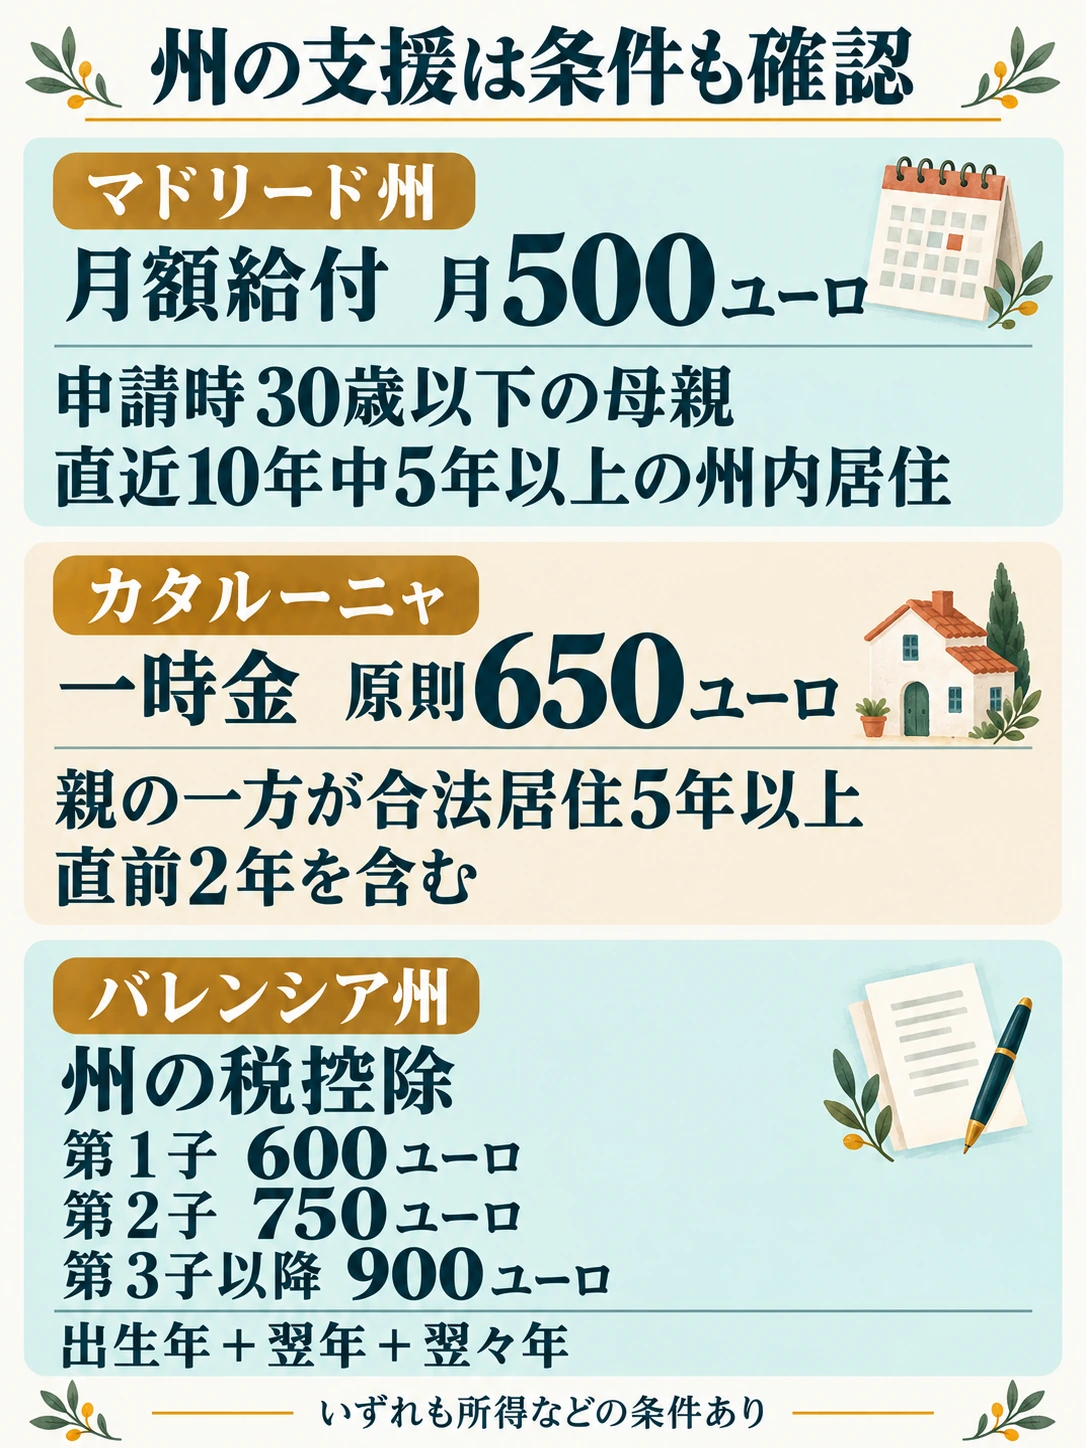
- マドリード州:出産・育児給付(ayudas a la natalidad)は、申請時に30歳以下の母親で、年収が個人申告で3万ユーロ未満(共同申告で3万6200ユーロ未満)の場合、妊娠21週目から子どもが24か月になるまで月500ユーロ(双子は1000ユーロ)。申請前10年のうち5年以上マドリード州内に居住していることが要件で、受給中も州内居住を続ける必要がある。上限の29か月を満額受けた場合の合計が1万4500ユーロで、申請時期が遅れればその分減る。窓口は州の電子窓口。
- カタルーニャ:Generalitatの出生・養子縁組の家族給付は、子ども1人につき650ユーロ(多子家庭・ひとり親の認定があれば750ユーロ)の一時金。世帯所得の上限はIRSCの2.9倍(3人世帯までで年2万7904.32ユーロ、4人世帯で3万6275.62ユーロ)。親の少なくとも一方がカタルーニャに合法居住5年以上、うち申請直前の2年を含むことが要件。申請期限は、2026年7月14日以降の出生なら出生の翌日から3か月以内(7月13日以前は1か月以内)。他の公的家族給付と併給できると案内されている。バルセロナ市には低所得家庭向けのFons d'Infànciaもあるが、受付期間や要件は年ごとに変わるので市の案内で確認する。
- バレンシア州:現金の一時金ではなく、所得税の州控除として第1子600ユーロ、第2子750ユーロ、第3子以降900ユーロが、出生年とその後2年度の計3年度にわたって適用される。課税ベースが個人申告で2万7000ユーロ未満(共同申告で4万4000ユーロ未満)なら満額、それを超えると段階的に減り、父母双方に権利があれば均等に分ける。
- バスク、ナバラ、アンダルシア、カナリアスなどにも独自制度がある。市役所と州の家族・女性担当部署に必ず問い合わせる。
Step 7:翌年の所得税申告での「扶養家族の最低生活額」
翌年の所得税申告(Declaración de la Renta)では、子ども1人につき「mínimo por descendientes」が考慮される。国の基準額は以下の通り。
- 第1子:2400ユーロ
- 第2子:2700ユーロ
- 第3子:4000ユーロ
- 第4子以降:4500ユーロ
- 3歳未満の子は上記に2800ユーロを加算
仕組みは日本の所得控除と違い、この額を課税所得からそのまま差し引くのではなく、「生活に最低限必要な所得部分には課税しない」ために、国・州それぞれの税率表を使って個人・家族の最低生活額に対応する税額を調整する方式だ。州税の部分については基準額を独自に定めている州があり、実際の額は居住州で変わる。要件は子どもと同居し、子どもの年間所得が8000ユーロ以下(非課税所得を除く)であることなど。父母双方に権利がある場合は原則として均等に分ける(所得税法61条)ので、「税率の高いほうに全額つける」ことはできない。
Step 8:夫・パートナー側は何が受けられるか──「父側の19週間」と、結婚か内縁かの分かれ道
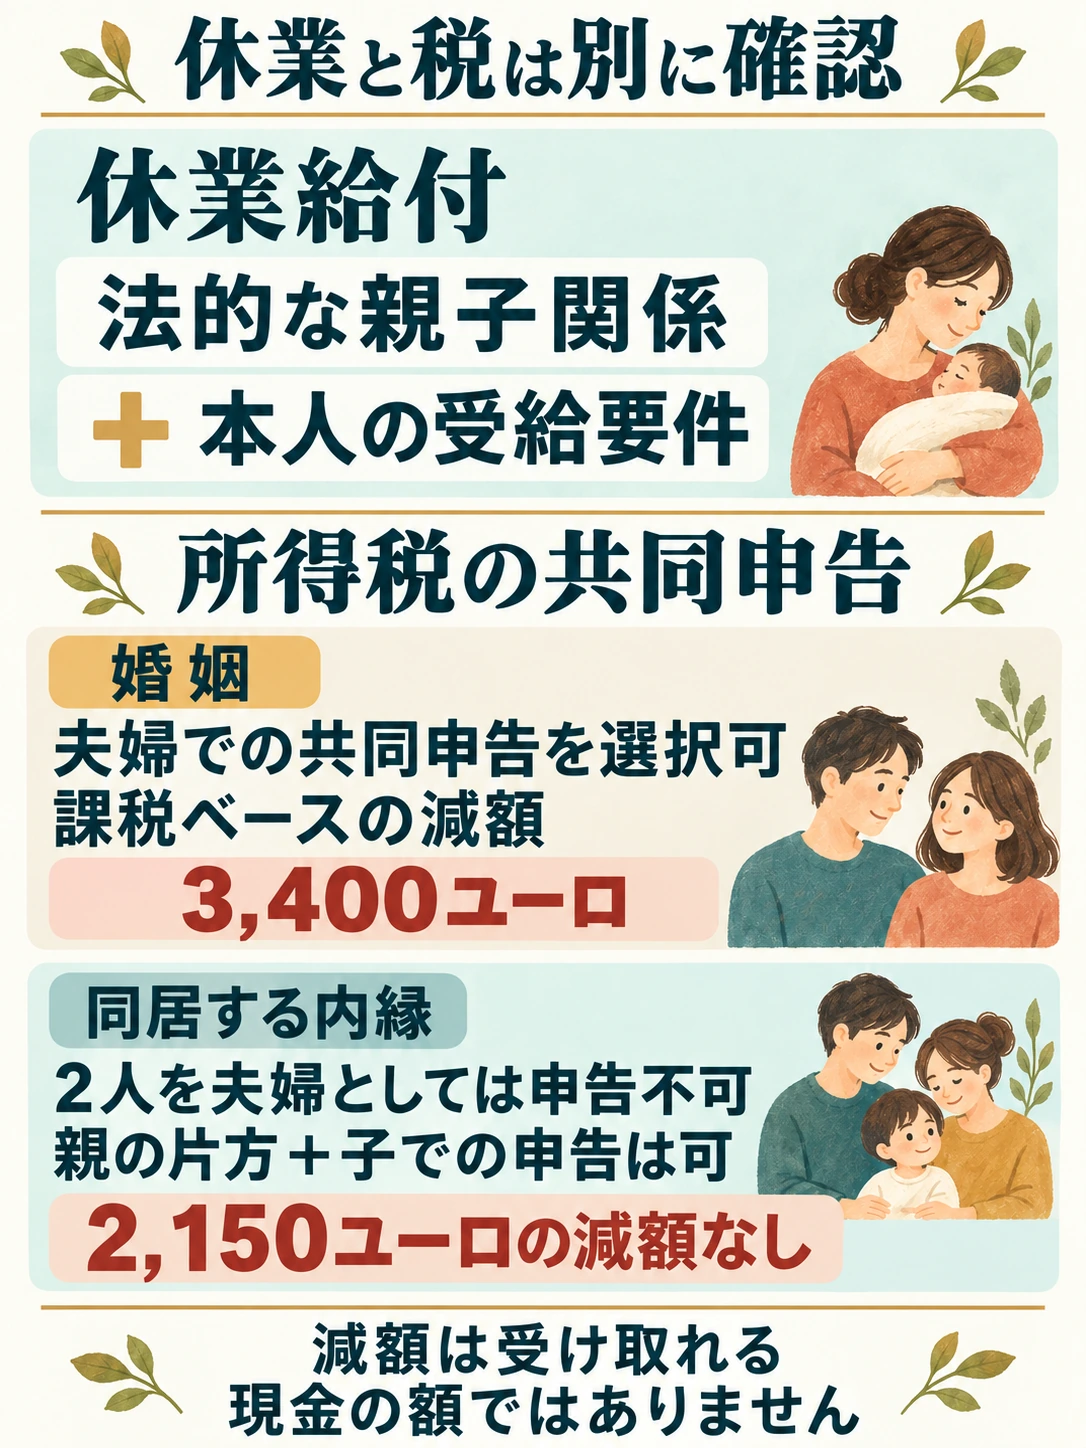
法的に親であれば、父も母と同じ19週間
スペインの育児休業給付は父母を区別しない。父(同性のパートナーを含む)にも同じ19週間の給付があり、拠出要件も金額も母親と同じ。産後6週間の連続取得は父にも義務で、残り11週間は子どもが12か月になるまで、2週間は8歳になるまでに分けて取れる。母が先に復職して父が家に残る運用もできる。給付はINSSが直接支払い、所得税は非課税。
ただしこの権利は法的な親(実父・養親など)としての権利であり、同居している、交際している、内縁として登録している、というだけでは自動的には生じない。法的な親子関係を必要書類で証明できることが前提になる。
婚姻と内縁(pareja de hecho)の税制上の差
婚姻関係にあるカップルは所得税の共同申告を選べ、その場合は課税ベースから3400ユーロの減額がある(所得税法84条)。一方の配偶者の所得が低い(無職・休業中など)年は共同申告のほうが有利になることが多いが、両方に十分な所得があれば個別申告のほうが得なこともあり、結婚すれば常に税負担が軽くなるわけではない。
内縁(pareja de hecho)は夫婦としての共同申告ができない。所得税は内縁を家族単位として扱わないためだ。子どもがいる場合、片方の親が子どもと「ひとり親家族」として共同申告し、もう片方が個別申告する組み方は可能だが、その親が子どものもう一方の親と同居している場合、ひとり親家族向けの2150ユーロの減額は適用されない(AEAT・共同申告の減額)。つまり同居している内縁カップルは、共同申告の減額を実質的に使えない。労働法や社会保障(育児休業、遺族年金など)では内縁と婚姻の差は縮小しているが、所得税だけは今も差が残る。
内縁を登録する場合の手続き
内縁の登録は州ごとの登録簿(Registro de Uniones/Parejas de Hecho)で行い、要件・書類・費用は州ごとに違う。共通して求められやすいのは、両者の身分証明書(NIE・パスポート)、同居を示す共同の住民登録(マドリード州は申請直前12か月の共同empadronamientoを要求)、出生証明書や独身証明書(日本発行分はアポスティーユと翻訳)など。外国人の合法居住を明示的に要件とする州もあり(例:ラ・リオハ)、居住州の公式案内を確認する。
Step 9:日本人固有の「3か月」──出生届、国籍留保、認知、国籍選択
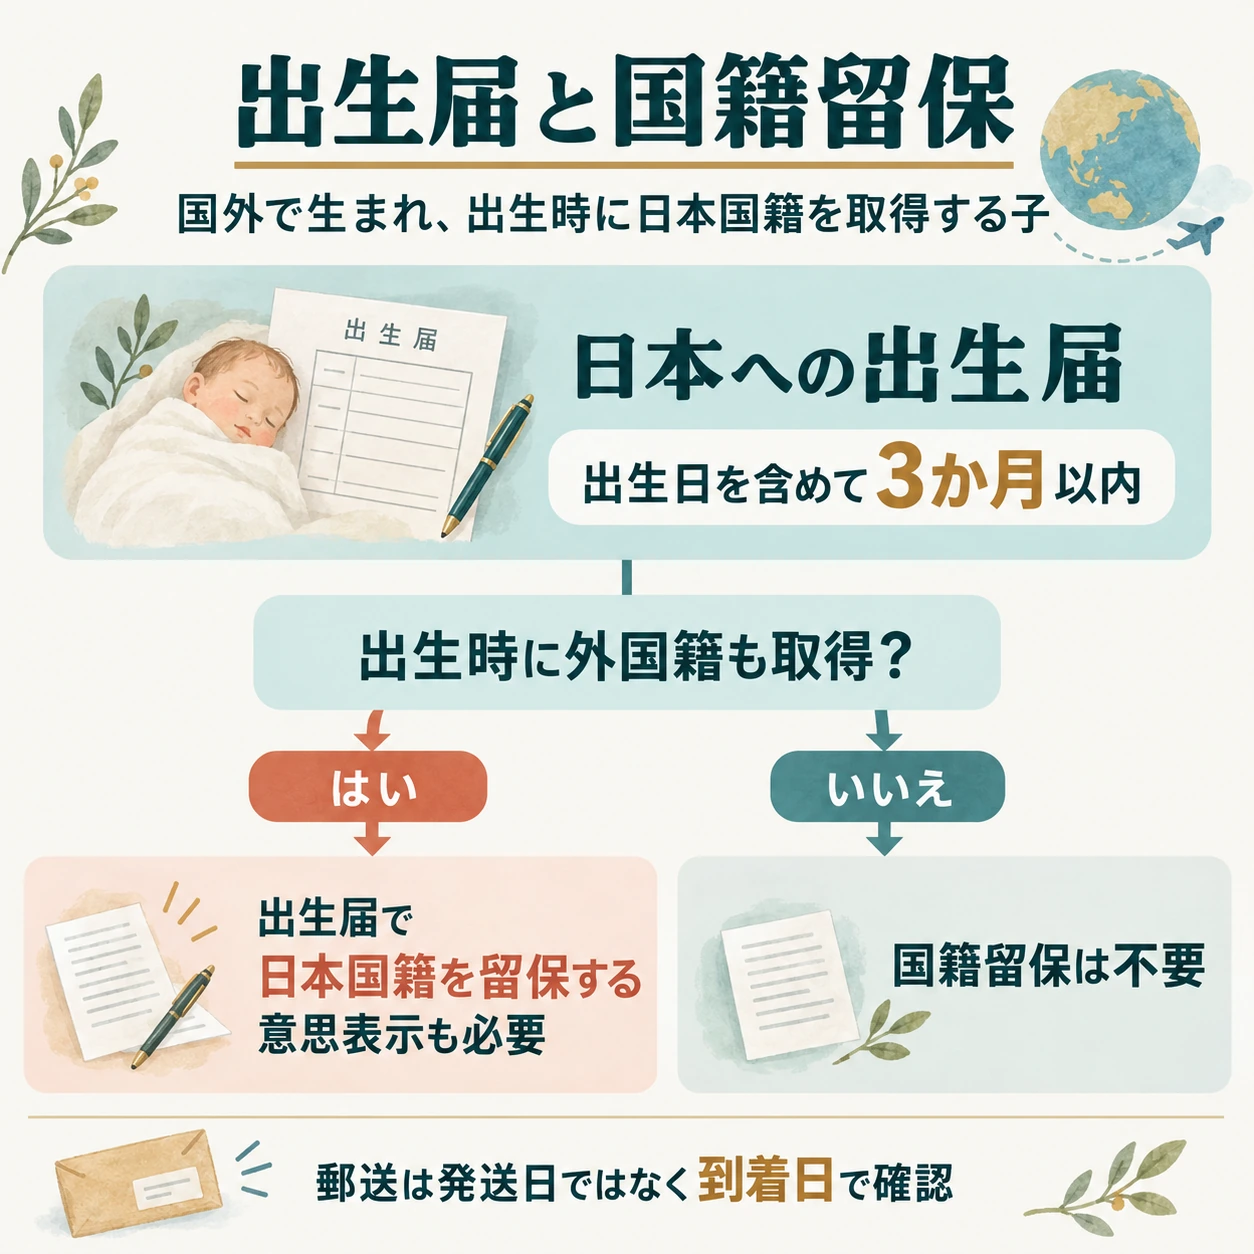
出生届は3か月以内、国籍留保は「外国籍も取得した子」に必要
国外で生まれた子どもの出生届は、出生日を含めて3か月以内に在外公館(在スペイン日本大使館または在バルセロナ総領事館)か日本の本籍地の市区町村役場に提出する(外務省・戸籍関係の届出)。届出人は原則として父または母で、郵送も受け付けている(期限は発送日ではなく提出先への到着日で確認する)。バルセロナ総領事館の案内では、スペインの出生証明書(Certificación Literal de Nacimiento)と所定の日本語訳を添付する。必要部数や追加書類は提出先の現行案内に従う。
ここで重要なのが国籍留保だ。国籍法12条により、国外で生まれて出生により外国籍も取得した日本国民の子は、出生届で「日本国籍を留保する」意思表示(届書の留保欄への署名)をしないと、出生時にさかのぼって日本国籍を失う。父または母がスペイン人で子どもがスペイン国籍を取得する場合が典型例だ。逆に、出生時に日本国籍のみを取得する子には国籍留保は不要で、日本人同士の子どもがスペインで生まれただけでは通常スペイン国籍にはならないため、多くの場合は3か月以内の出生届だけで足りる。ただし出生により外国籍も取得する事情があれば留保が必要になる。
万一、留保をせずに日本国籍を失った場合でも、国籍法17条1項により、18歳未満で日本に住所を有するなら法務局への届出で再取得できる。ただし「日本に住所を有する」は形式的な住民登録では足りない。
日本人父と外国人母が未婚なら「胎児認知」
父が日本国籍、母が外国籍で、両者が婚姻していない場合、出生の時点で子どもに日本国籍を持たせるには、出生前に大使館・総領事館へ胎児認知の届出をしておく。出生後の認知になった場合でも、国籍法3条により、18歳未満で、認知した父が出生時に日本国民であり現在も日本国民であるなどの要件を満たせば、届出による国籍取得の道はある。母が日本国籍なら、婚姻の有無にかかわらず子どもは出生により日本国籍を取得する。
日本のパスポート
出生届が受理されて戸籍に記載された後、大使館・総領事館で子どものパスポートを申請できる。未成年者には法定代理人の同意・署名が必要だが、両親そろっての来館が一律に求められるわけではなく、紙の申請のほかオンライン申請もある。受け取りは乳児でも名義人本人が出向く。
国籍選択は「20歳まで」
日本は原則として重国籍を認めない。法務省の案内では、2022年4月1日の改正により、18歳になる前に重国籍になった人は20歳に達するまで、18歳以降に重国籍になった人はその時から2年以内に国籍を選択することとされている。期限を過ぎても直ちに自動喪失するのではなく、法務大臣の催告を受けてから1か月以内に選択しなければ日本国籍を失う仕組みだ。
落とし穴チェックリスト──実務で抜けやすい8点
- 雇用主への通知は早めに書面で。リスク給付は会社の証明とINSS/Mutuaの医療認証が必要で、公式案内では決定・通知の期間を30日としている。
- 産後6週間は父母とも連続取得が義務。父側も最低6週間は職場を離れる前提で計画する。分割分は会社に15日前までに通知。
- Modelo 140は控除の前払い申請。対象要件とCAPIの受給状況を確認し、毎月の前払いを希望する場合に申請する。翌年の申告で一括受給するなら不要。保育所上乗せ分はModelo 140では受け取れない。
- 母親控除とCAPIは同じ月に併用できない。低所得世帯はどちらが有利かを計算する。
- 州の給付は居住年数を見る。マドリードは10年中5年、カタルーニャは合法居住5年(直近2年を含む)。移住直後は国の制度と税控除が柱。
- 州の申請期限は短い。カタルーニャの一時金は出生の翌日から3か月(2026年7月14日以降の出生)、日本の出生届は出生日を含めて3か月。数え方も違う別の期限として管理する。
- 同居する内縁カップルは共同申告の減額が使えない。税だけで見れば婚姻が有利な場面はあるが、常にではない。
- 日本の出生届は出生日を含めて3か月。子どもがスペイン国籍も得るなら留保欄への署名を忘れない。日本人父と外国人母が未婚なら出生前に胎児認知を。
参考リンク
- Seguridad Social:出産・育児休業給付
- BOE:Real Decreto-ley 9/2025(19週間への拡大)
- Agencia Tributaria:母親控除
- Seguridad Social:CAPI(児童手当補足)
- Comunidad de Madrid:出産・育児給付
- Generalitat de Catalunya:家族給付
- 法務省:国籍の選択
- 在スペイン日本大使館:出生届
- 在バルセロナ日本総領事館:出生届
この記事は制度の概略を日本の読者に伝える実用ガイドである。給付の可否・金額・期限は出生年月、居住州、法的な親子関係、社会保険の加入状況で変わる。申請前に必ず一次情報(Seguridad Social、Agencia Tributaria、居住州の窓口、大使館・総領事館)で最新版を確認してほしい。