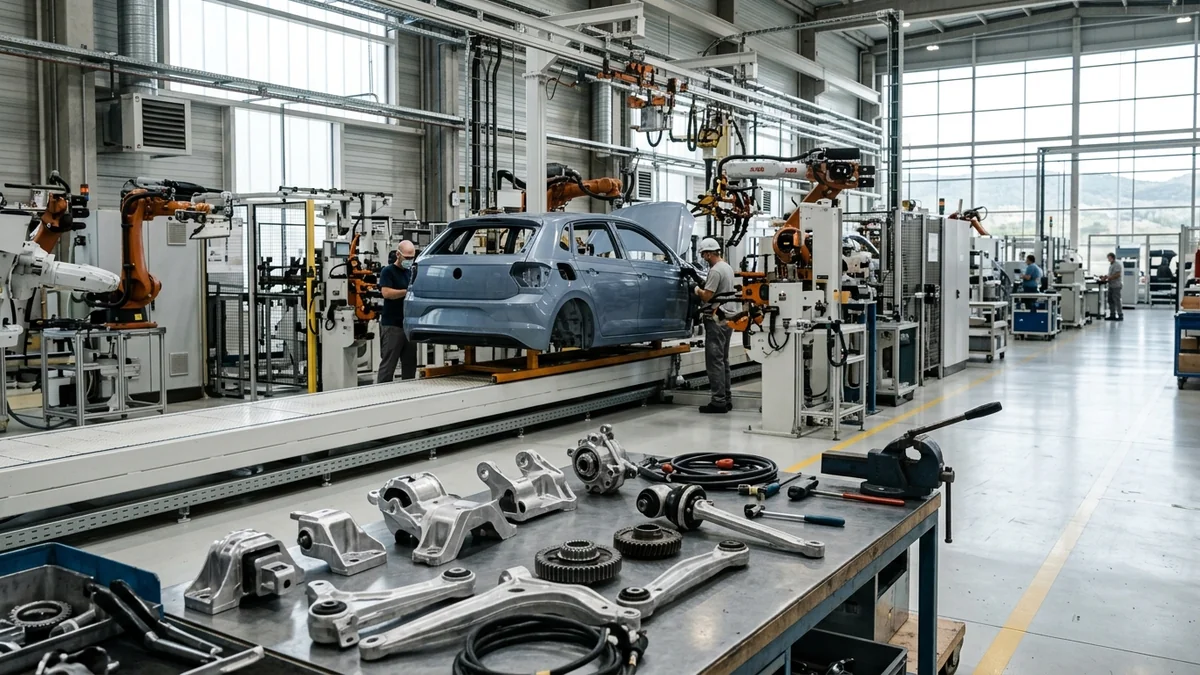
スペインの自動車ブランドSEAT(セアト)の2030年以降の展開が未確定となるなか、カタルーニャの部品業界は、取引先の国際化や事業の多角化に活路を見いだしている。9月30日付のエル・パイスによると、地域の業界団体は中国車向けの部品をスペインで生産する機会にも注目する。ただし、SEATブランドの段階的な終了は検討されるシナリオの一つであり、決定ではない。SEATとCUPRAを持つ会社SEAT S.A.の存続問題とも区別する必要がある。
会社が認めたのは「複数のシナリオ」
議論のきっかけは、ドイツの経済誌ヴィルツシャフツヴォッヘが9月3日、SEATブランドを遅くとも2029年末までに終了する計画を報じたことだった。ただし、これは同誌の報道であり、会社が終了時期を正式発表したという意味ではない。
SEAT S.A.は9月4日に公表した方針で、2030年以降の展開については複数の可能性が残っていると説明した。規制、顧客の需要、市場環境の変化によっては、SEATブランドを段階的に終了することも含まれる。一方で、最終決定は下していないと明記している。
会社側が挙げる背景は、厳しくなる規制、電動化の採算、次世代モデルを開発するための投資負担だ。単に一つの車種が売れるかどうかではなく、そのブランドのために次の世代の車を開発し続ける事業として成立するかが問われている。
二つのブランドの販売動向も対照的だ。会社が公表した2025年の世界販売台数は、CUPRAが32万8,800台で前年比32.5%増、SEATが25万7,400台で17.0%減だった。CUPRAがSEATを上回ったという実績は、会社が前者を成長の中心に据える背景を理解する手掛かりになる。ただし、この数字だけで後者の終了が決まるわけではない。
同時に、現在の製品計画を打ち切るとは説明していない。予定している発売や改良は継続し、2027年にはイビサとアロナのマイルドハイブリッド仕様を投入する計画を示している。直近の商品展開と、その次の製品サイクルの判断が並行して存在する状態だ。
「すでに撤退が決まった」「2030年になればすべてのSEAT車がなくなる」と断定すると、この二段階の説明が消えてしまう。現時点で確実なのは、会社自身が将来のブランド構成を見直す余地を認めたことであり、終了日を発表したことではない。
SEATブランドとSEAT S.A.は同じではない
今回のニュースで最も混同しやすいのが、車のブランド名と、その背後にある企業の名前だ。SEAT S.A.はSEATとCUPRA(クプラ)を展開する会社で、フォルクスワーゲン・グループに属する。片方のブランドの将来が不透明だからといって、会社全体や生産拠点の閉鎖が決まったわけではない。
会社はCUPRAを成長の中心に据え、マルトレイ工場への追加の車両プラットフォームの割り当てを引き続き目指すとしている。プラットフォームは複数の車種に共通する設計・生産の基盤であり、新たな割り当ては将来の仕事を確保するうえで重要になる。ただし、今回の声明は追加の割り当てが決まったという発表ではない。
同じ声明でマルクス・ハウプト最高経営責任者は、生産上の役割拡大と雇用増への見通しを示した。従業員代表のマティアス・カルネロ氏は、会社の将来と良質な雇用の確保を優先事項に挙げている。また会社は、どのシナリオになっても販売店網とともにSEATの顧客を支えると説明する。いずれも当事者が示す方針や見通しであり、個々の雇用や受注がすべて保証されたわけではない。
ブランドの整理と工場の閉鎖は、企業再編で起こり得る別々の判断だ。同じ工場が違うブランドの車を造ることもあれば、企業全体が成長しても特定の取引先の仕事が減ることもある。今回も、看板が残るかどうかだけで、生産や雇用への影響を読み切ることはできない。
部品業界は、次の顧客をどこに求めるか
エル・パイスが取材したのは、カタルーニャ自動車産業クラスター(CIAC)だ。ジョゼップ・マリア・バイ会長は、部品企業の国際化が進み、SEAT向けの供給にも現時点で変化はないと説明。中国勢を含む完成車メーカー同士の提携が進むとの見方を示した。一方、運営責任者のジョゼップ・ナダル(Josep Nadal)氏が強調したのは、中国車向けの部品をスペインで生産する機会だった。
ここから読み取れるのは、中国車を欧州メーカーにとっての競争相手として見る視点と、中国メーカーを地元の部品企業の新しい顧客として見る視点が、同時に成り立つということだ。完成車のブランド間競争と、部品の注文をどこから得るかという問題は、必ずしも同じ方向に動かない。
ただし、提携への期待と、実際の契約・生産は別である。新しい完成車メーカーが進出しても、部品を現地で調達するとは限らない。地元企業にとって重要なのは、将来の工場計画や販売台数の発表に加え、どの工程が現地に残り、どの企業が継続的な注文を獲得するかだ。
CIACは防衛分野への多角化にも取り組むが、関心の表明を受注実績に読み替えることはできない。自動車以外の顧客を増やせば売り上げの偏りを小さくできる可能性はあるものの、必要な設備や技術、参入条件は異なる。業界団体の将来像を、すでに完成した転換として扱わないことが重要だ。
日本の読者への解説
日本からこのニュースを読むとき、SEATという名前にどれほどなじみがあるかよりも、「ブランド、会社、工場、部品の受注を分けて考える」という視点が役に立つ。自動車メーカーがブランドを整理するという見出しだけでは、その国の製造業への影響は判断できないからだ。
たとえば、販売する名前が変わっても、設計や製造、部品の調達が国内に残るなら、産業としての役割は継続し得る。反対に、親会社が好業績でも、ある車種専用の部品を作る企業には切り替えの負担が集中する可能性がある。これは今回のSEATについて被害が確認されたという意味ではなく、今後の発表を読み解くための見方である。
もう一つの焦点は、中国メーカーとの関係だ。「欧州対中国」という二者択一で読むと、欧州の部品企業が中国ブランド向けに製品を売る機会を見落とす。一方、提携のニュースだけを見て地元産業の利益が確定したと考えるのも早い。資本関係、現地生産、部品調達、研究開発のどこまでが含まれるのかを分けて確認する必要がある。
次に注目すべきなのは、SEATブランドの正式な判断、新しい製品計画、マルトレイへの追加プラットフォームの割り当て、そして部品企業が獲得する具体的な仕事だ。現段階の正確な見取り図は「スペインの自動車産業が消える」ではなく、「ブランドの将来が未確定ななか、生産と取引のつながりを組み替えようとしている」である。