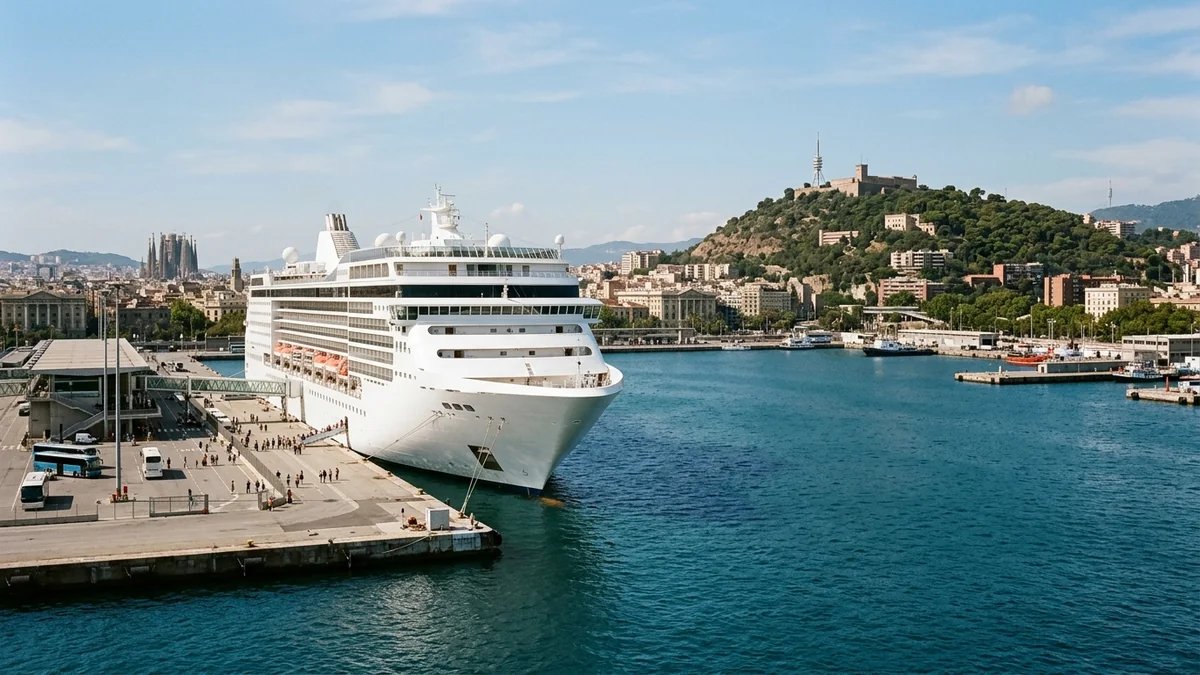
バルセロナ市議会は9月25日、短時間だけ寄港するクルーズ客への市の上乗せ税を引き上げる条例案を暫定承認した。2027年に12ユーロ、その後段階的に2030年には24ユーロとする計画で、州税が現行の6ユーロのままなら合計30ユーロになる。単なる提案から条例手続きへ進んだ一方、最終承認や適用開始日の確認は残る。現在の税率が30ユーロになったわけではなく、観光客全員に一律にかかる入場料でもない。
「30ユーロ」は市の上乗せ24ユーロと州税6ユーロ
バルセロナの観光税は、カタルーニャ州の基本税額と市の上乗せ分を分けて考える必要がある。市が変更しようとしているのは後者だ。市の引き上げ案だけを税全体の金額として読んだり、逆に合計額をすべて市税だと考えたりすると、負担の変化が分からなくなる。
9月30日に確認したカタルーニャ税務庁の現行税率表では、バルセロナでのクルーズ船の滞在が12時間以下の場合、州税は6ユーロ、市の上乗せは5ユーロで、税率表上の合計は11ユーロとなる。12時間を超える区分では州税が4ユーロ、市の上乗せが5ユーロで、合計9ユーロだ。
今回の引き上げの対象は、短時間だけ滞在するクルーズ客である。陸路で日帰り観光をする人はこのクルーズ税の対象ではなく、ホテルに泊まる人の宿泊税も別区分になる。報道には「12時間未満」とする表現があるため、滞在がちょうど12時間の場合を含む新条例の厳密な対象は、確定した条文で確認する必要がある。現行の「12時間以下」という区分と、案の報じられ方を混同しないようにしたい。
増税案は暫定承認、財政条例全体は否決
ラ・バングアルディアが伝えた市の計画では、短時間寄港客に対する上乗せ分を2027年に12ユーロ、2028年に16ユーロ、2029年に20ユーロ、2030年に24ユーロとする。州税が6ユーロのままなら、合計は順に18ユーロ、22ユーロ、26ユーロ、30ユーロとなる計算だ。
政治的には、ジャウマ・コルボニ市長の市政を担うカタルーニャ社会党(PSC)が、ジュンツとカタルーニャ共和主義左翼(ERC)の支持を得た。9月22日の経済委員会を経て、25日の本会議でも引き上げ案が通った。一方、同日の本会議では財政条例全体の改定案は否決されている。市の税制改定がすべて承認されたのではなく、クルーズ客への上乗せ変更は別に支持を得た、という結果だ。
同紙の9月22日の説明では、本会議での暫定承認後に30日間の公開手続きを経て、最終承認へ進む段取りとされている。暫定承認は施行と同じではない。実際に適用される税率と開始日は、条例の最終公告や税務当局の案内で確認する必要がある。現段階では、2027年の何月何日から新税額になるかを本稿で確定情報として示すことはできない。
そのため、2027年以降の旅行予算を立てる際は、案の金額を目安として意識しつつ、実際の出発時期に有効な税率を確認する必要がある。税率表上の額と旅行会社が請求する最終的な金額についても、税の内訳や旅行代金への含め方を確認したい。
混雑の負担をどう分かち合うか
9月22日の議会審議を伝えたラ・バングアルディアによると、賛成側は、観光が都市に生む費用を観光客にも負担してもらうという考え方を示した。観光の受け入れを続けるにしても、都市のサービスや環境に生じる負担をどこが引き受けるかが争点になっている。
一方、クルーズ業界団体CLIAは、持続可能な観光への方向性に理解を示しながら、今回の増額は過大だと反発したと同紙は報じている。負担の分担という目的への賛否だけでなく、特定の旅行形態にどれほど負担を求めるのが適切かで立場が分かれる。
税を高くすれば、必ず混雑が減るとは限らない。旅行者が追加負担を受け入れるのか、船会社が寄港先や料金を変えるのかによって結果は異なる。逆に、人数が大きく変わらなくても、得られた財源を住民向けの対策に生かすという評価軸はある。増収と混雑緩和は、同じ成果ではない。
現段階で、30ユーロへの増額が確実に何人の観光客を減らすと予測できる資料は、本稿では確認していない。計画の狙いと、実施後に確かめるべき効果を分けておくことが必要だ。
日本の読者への解説
日本から見ると、「観光客に30ユーロ」という数字だけが目を引く。しかし、このニュースはバルセロナを訪れるすべての人に新しい入場料を課す話ではない。クルーズという旅行形態のうち、短時間の寄港に焦点を当てた負担の見直しである。
旅行者としてまず確認すべきなのは、自分の旅程がどの税区分に入るかだ。船の出発港として利用するのか、途中の寄港地として訪れるのか、滞在時間はどれほどか、ホテルにも泊まるのか。予約の条件を運航会社や旅行会社に示して、どの税が代金に含まれ、どの税が別途必要かを確かめたい。船旅とホテルの宿泊を一つの税率で説明することはできない。
政策を比較する際にも、単純な金額のランキングには限界がある。誰に、どの単位で、どの費用を負担してもらう税なのかが違えば、額だけでは厳しさを判断できない。今回なら、州税と市の上乗せ、現行額と将来案、クルーズ客と宿泊客という三つの区別が出発点になる。
今後の評価では、実際の徴収額、寄港の動向、住民が感じる混雑、財源の使い道を別々に見る必要がある。大幅な値上げ自体を成功とも失敗とも決め付けず、どの負担が減り、誰の生活が改善したのかまで追うことが、この政策を理解するうえで重要になる。